
先に結論
35条の最初の問いは、「PTAかどうか」ではなく「地方公共団体の職務か」です
地方公務員法35条は、職員に対し、勤務時間と職務上の注意力を「当該地方公共団体がなすべき責を有する職務」に用いることを求めています。したがって、PTA会費、会計、会員名簿、役員選出などを教職員が扱っている場合、最初に確認すべきなのは「善意か」「学校のためか」ではなく、その具体的な作業を学校・地方公共団体の職務として扱う制度上の根拠と実態があるかです。
旧自治省の昭和39年行政実例は、「一般に」PTA・同窓会など任意団体の事務は35条の職務に含まれないと整理しました。これが本ページの出発点です。2026年滋賀県監査はこれと異なる方向の判断を示しましたが、それ自体が検証対象であり、一般的な法理としてそのまま採用するものではありません。本ページでは、旧自治省の一般原則をまず確認した上で、滋賀県監査委員の論理にどこまで無理があるかを検討します。

1 / 条文
地方公務員法35条—勤務時間を何のために使えるのか
職員は、法律又は条例に特別の定がある場合を除く外、その勤務時間及び職務上の注意力のすべてをその職責遂行のために用い、当該地方公共団体がなすべき責を有する職務にのみ従事しなければならない。
この条文には三つの確認点があります。第一に、対象は勤務時間だけでなく「職務上の注意力」も含むこと。第二に、従事できる対象は「当該地方公共団体がなすべき責を有する職務」であること。第三に、職務以外に勤務時間を使う例外は「法律又は条例に特別の定がある場合」を前提とすることです。
したがって、PTA事務を考える順序は、いきなり「職専免があるか」ではありません。まず当該作業がそもそも学校・地方公共団体の職務なのかを確認し、職務でないなら職務専念義務免除、休暇、兼職兼業等の別の根拠が必要かを検討します。
2 / 文部科学省資料
2006年 文科省「教員の職務」—PTAとの「連絡調整」は校務に含まれ得る
文部科学省の「資料5 教員の職務について」は、「職務」を校務のうち職員に与えられた任務・役割とし、「校務」の例として、教育活動、施設設備、学校内部事務に加え、「PTA、社会教育団体など各種団体との連絡調整などの渉外」を挙げています。
この資料は重要です。PTAが学校と別団体であることから、学校側の関与がすべて職務外になるわけではありません。学校行事の日程、安全管理、施設利用条件、学校教育活動との調整など、学校側の立場で行う連絡調整は校務・職務として成立し得ます。
ただし、「PTAとの連絡調整」が例示されていることと、PTAの会員管理、会費徴収、帳簿作成、役員選出を学校の仕事として処理できることは同じではありません。後者はPTAという団体自身の運営に直結するため、別途その職務性を説明する必要があります。
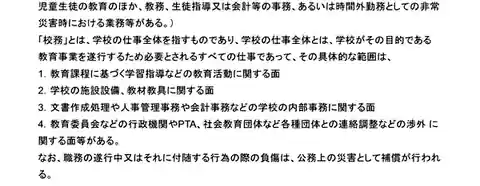
文部科学省資料5 教員の職務について
3 / 旧自治省行政実例
1964年1月20日 自治給第14号—熊本県教育委員会の照会と自治省の回答
ここは要旨ではなく、照会と回答を一組で読む必要があります。熊本県教育委員会教育長は、県立学校におけるPTA・同窓会等の外郭団体業務が、地方公務員法35条の「当該地方公共団体がなすべき責を有する職務」に含まれるかを照会しました。
照会
地方公務員法第35条に反した場合、または同義務免除の承認を受けても他から報酬を受ける場合は給与減額をしなければならないということを伺いましたが、同条にいう「当該地方公共団体がなすべき責を有する職務」の中に、県立学校におけるPTA、同窓会等の外郭団体の業務は含まれるかどうか伺います。この場合において、
- 若し含まれるとした場合、団体費業務専任者が残勤した場合に、超過勤務手当の支給ができるか。
- 団体費から手当が若干支給されている場合はどうか。
- 団体費雇用職員があって、他の県事務の補助に従事している場合はどうか。
回答
具体的事情が明らかではないが、一般にPTA、同窓会など任意団体の事務は地方公務員法第35条に規定する「地方公共団体がなすべき責を有する職務」には含まれないと解されるので、地方公共団体の職員が正規の勤務時間外に、当該任意団体の事務に従事しても、これに対し時間外勤務手当を支給することはできない。また、地方公共団体の職員でない限り、給与は支給できない。
この行政実例の中核は、「一般にPTA、同窓会など任意団体の事務」は35条の職務に含まれないという点です。ここがまず出発点です。冒頭に「具体的事情が明らかではないが」という留保があるため、個別事情の検討余地がゼロとは言えませんが、少なくとも任意団体の内部事務を当然に公務として扱う発想を否定する有力な行政実例です。

4 / 交渉記録
2012年7月18日 自治労—文科省交渉記録—PTA会計と学校徴収金を分けて回答
自治労学校事務協議会が文部科学省等と行った交渉記録では、PTA会計と学校徴収金の扱いについて質問が行われています。記録上、文科省側は、事務職員の本来の職務に関わるもの以外の業務を勤務時間中に行うことは35条との関係で問題になる一方、学校徴収金については学校教育活動に付随する公務として整理している旨を回答しています。
この資料は、PTA会計と学校徴収金を同じものとして扱っていなかったことを示す実務資料として有用です。ただし、これは自治労側が公表した交渉記録です。法律、判決、通知そのものとは証拠の性質が異なるため、本ページでは「文科省の一般的・拘束的な公式解釈」とは表示しません。

保存資料交渉記録PDFをダウンロード
5 / 文部科学省通知
2012年5月9日 24文科初第187号—学校関係団体の事業と学校会計を分ける
文部科学省は、PTA等の学校関係団体が実施する事業に係る兼職兼業等と、学校における会計処理について点検を行い、2012年5月9日付通知を発出しました。通知は、学校関係団体の事業への教職員の従事について必要な兼職兼業等の手続を適正に行うこと、学校の会計と学校関係団体の会計を明確に区分することなどを求めています。
この通知から読み取れるのは、PTA等の団体事業を「学校の内部事務と当然に同一」と扱う発想ではなく、学校関係団体の事業・会計として区別し、必要な手続と会計分離を求める国の整理です。ただし、通知自体がPTAに関係する全作業を一律に職務外と宣言したものではありません。
6 / 働き方改革と標準職務
2019→2020→2025—「学校以外が担うべき」と「学校が担う場合」の両方を読む
2019年1月の中央教育審議会答申は、「学校徴収金の徴収・管理」を、基本的には学校以外が担うべき業務として整理しました。この整理は、学校・教師の負担軽減を目的とする業務分担の方向性として重要です。
しかし、ここだけを読んで「学校徴収金の処理は法的に一切校務にならない」と結論づけるのも正確ではありません。2020年の文部科学省「事務職員の標準的な職務の明確化に係る学校管理規則参考例等の送付について」は、学校徴収金を地方公共団体が担うことが望ましいとしつつ、学校が担わざるを得ない場合には事務職員等の業務とする整理を示し、標準職務例に「学校徴収金に関する事務」を掲載しています。また、標準職務例に掲げられていない職務でも、学校・地域の実情に応じて校長が必要と認めるものを校務分掌に位置付け得る旨も示しています。
さらに2025年4月30日通知は、学校徴収金の徴収・管理について、教材費等を公会計化して地方公共団体の業務とするか、学校を経由せず保護者と業者等が直接支払う方式などを検討し、学校以外が担う方向を一層推進しています。
学校徴収金の徴収・管理を「基本的には学校以外が担うべき業務」に整理。
学校が担わざるを得ない場合を想定し、事務職員の標準職務例に「学校徴収金に関する事務」を掲載。
地方公共団体の業務化又は学校を経由しない直接支払い等をさらに推進。
ここから得られる実務上の教訓は、「三分類だけで違法・適法を決めない」ことです。働き方改革上の望ましい業務分担と、35条上の具体的職務性は関連しますが同一ではありません。そして、文科省の「学校徴収金」にPTA会費を当然に含めてよいかも別問題です。2026年滋賀県監査も、この点は文科省通知から必ずしも明確に読み取れないとしています。
7 / 2026年の監査結果をどう読むか
滋賀県監査委員の「特段の事情」論は、そのまま採用せず批判的に読む
2026年6月2日公表の滋賀県住民監査請求結果は、県立高校で授業料等とPTA会費等を一体的に徴収する契約を対象に、地方公務員法35条違反を検討しました。監査結果は、昭和39年旧自治省行政実例を引用し、PTA会費の本来的徴収権者はPTAであり、PTA会費徴収は本来的には私的団体の事務であることを認めています。
しかし監査委員はその後、東京高裁平成19年10月4日判決を手掛かりに、「地方公共団体の事務と同一視し得るような特段の事情」と公的指揮監督があれば35条に反しないという判断枠組みを示し、対象事案では違反を否定しました。
この監査結果は、35条の一般的解釈としてそのまま採用すべき資料ではありません。東京高裁判決の事案は土地区画整理法に基づく援助事務を含むもので、PTA会費徴収と事情が大きく異なります。また、滋賀県監査は、授業料等との一体徴収という県自身の運用を、そのまま「一体性」の根拠として用いている点で、循環論法の疑いがあります。
したがって、ここから直ちに「PTA会費徴収も特段の事情があれば公務になる」と一般化することはできません。むしろ、滋賀県監査を援用する側にこそ、東京高裁事案との共通性、法令上の根拠、実際の指揮監督、一体処理の適法性を具体的に説明する責任があります。
この意味で滋賀県監査は、こちらが従うべき基準というより、反対論として想定し、その弱点を示しながら検討すべき資料です。旧自治省行政実例の一般原則を崩すものとして読むのではなく、個別監査における一つの独自判断として位置付けます。
8 / 作業別判定
「PTA業務」を一括りにしない—具体的作業に分解して判定する
35条の検討は、団体名ではなく作業の中身から始める必要があります。以下は本ページの資料群から導く実務上の整理です。「○=常に適法」「×=常に違法」という表ではなく、職務性を説明しやすい領域と、PTA固有事務性が強く追加説明が必要な領域を分けるための表です。
| 具体的作業 | 出発点となる整理 | 確認すべきこと |
|---|---|---|
| 学校行事・日程・安全面についてPTAと連絡調整 | 学校側の渉外として校務になり得る | 学校教育活動との具体的関係、担当・職務命令 |
| PTAの施設利用条件・学校との窓口調整 | 学校管理・渉外として校務になり得る | 学校側の管理判断とPTA内部運営を混同していないか |
| PTA入会届の回収、未提出者への督促、退会処理 | PTAの会員管理という団体内部事務性が強い | 学校職務として扱う具体的根拠・制度は何か |
| PTA会費の算定、請求、督促、未納管理 | 本来的徴収権者はPTA。私的団体事務性が強い | まず会員・債権の成立を確認し、その上で学校側が職務だというなら法令上・制度上の根拠を示せるか |
| PTA会計の帳簿・通帳・現金管理、決算 | PTA内部会計。学校会計との区分が必要 | 2012年通知、兼職兼業・職専免、金銭管理責任 |
| PTA会員名簿の作成・更新 | PTA内部事務+個人情報の独立論点 | PTAが本人から直接取得しているか、学校情報を使う根拠 |
| PTA役員選出、くじ引き、候補者への電話 | 団体自治の中核でPTA内部事務性が極めて強い | 学校職員の勤務時間・学校連絡先・名簿を使っていないか |
| PTA総会資料・議事録・広報紙の作成 | 内容によりPTA内部事務性が強い | 単なる印刷協力と、団体意思決定事務そのものを分ける |
9 / 実務フロー
学校・教育委員会が確認すべき5段階
- 作業を特定する「PTA対応」ではなく、会費請求、入会届回収、名簿作成、日程調整など具体的な動作まで分解します。
- 学校・地方公共団体の職務としての根拠と目的を確認する法令、教育委員会規則、学校管理規則、通知、取扱要領、校務分掌、契約・委任の内容を確認します。校長が担当を決めた事実だけで検討を終えません。
- 「渉外」と「PTA内部事務」を区別する学校側の日程・安全・施設調整と、PTAの会員・会費・役員・会計の処理を切り分けます。
- 職務でないなら、職専免・休暇・兼職兼業等を確認する職専免は各自治体の条例・規則と個別承認、兼職兼業は教育公務員特例法等の要件を別々に確認します。
- 35条とは別の法領域を確認する勤務時間中の職務性が説明できても、個人情報、会費債権、学校徴収金、公金・私費、施設、情報システム利用の問題が自動的に解決するわけではありません。
10 / 校務分掌
「校務分掌に書けば公務になる」のか—書いた事実だけでは足りないが、書いたことが無意味でもない
PTA会則に「事務局を学校に置く」と書いても、PTA会則自体は学校職員の職務を定める公法上の根拠ではありません。この点は明確です。一方、学校側の校務分掌については、より慎重に見る必要があります。
2020年文科省通知は、標準職務例にない職務でも、学校・地域の実情に応じて事務職員が担うことが必要と校長が認める職務を、一定の前提の下で校務分掌に位置付け得るとしています。ここから言えるのは、校務分掌が無意味ではないということまでです。
しかし、だからといって、任意団体から頼まれたあらゆる事務を校務分掌に記載すれば35条の問題が消えるわけではありません。PTA会則や内規の記載は、地方公共団体の職務性を自動的に作り出しません。校務分掌は重要な事実の一つにとどまり、その前提として本当に地方公共団体の事務といえるのかを別途説明する必要があります。
11 / 35条だけでは終わらない
個人情報・会費債権・学校徴収金は別々に確認する
教職員のPTA事務が職務として整理できたとしても、学校がPTA会員情報を持てるか、学校保有の氏名・学級・連絡先・口座情報をPTA目的に利用できるか、PTA会費の債権が成立しているか、学校徴収金システムで私的会費を扱えるかは別の問題です。
逆に、個人情報について本人同意があるからといって、勤務時間中のPTA事務が当然に公務になるわけでもありません。加入契約、個人情報、職員服務、会計、公的資源利用は、一つの同意や一つの校務分掌で一括して正当化できる関係ではないため、論点を分解して確認します。
12 / 実務
分離は「学校とPTAが連絡を断つ」ことではない
学校とPTAを分離するとは、学校教育活動上必要な連絡調整まで止めることではありません。むしろ、学校側の渉外・調整と、PTA側の内部運営を明確に分けることです。
まず現に教職員が行っている作業を棚卸しし、学校行事・施設・安全等の連絡調整は学校側の担当として残し、会員管理・会費・会計・役員選出・名簿・内部連絡はPTA自身で処理する方式へ移すのが、最も説明しやすい基本形です。例外的に学校側の処理を残すなら、その作業ごとに制度根拠、委任、校務分掌、指揮監督、職専免・兼職兼業等を明示します。
この境界線は、PTAを否定するためではなく、学校職員に根拠不明の責任を負わせず、PTA側も学校の労務・名簿・口座に依存しない運営へ移るためのものです。
13 / チェックリスト
確認書類があるか
- PTA関連作業を具体的な作業名で列挙した資料
- 校務分掌表、学校管理規則、教育委員会規則・通知
- PTAから学校・校長への委任状、覚書、申立書
- 職務命令又は校務として扱う判断の記録
- 職専免を使う場合の条例・規則、個別承認記録
- 兼職兼業を使う場合の申請・許可記録
- 学校会計とPTA会計の口座・帳簿・保管場所の区分
- PTA会員情報を学校が取り扱う場合の利用目的・根拠
14 / FAQ
よくある疑問
教頭が勤務時間中にPTA会計を担当していたら、直ちに35条違反ですか。
直ちに断定は避けるべきですが、出発点は明確です。一般に任意団体の事務は35条の職務に含まれないとする旧自治省行政実例があり、PTA会計は本来その側に位置します。学校・地方公共団体の職務だというなら、その法令上・制度上の根拠を個別に示す必要があります。滋賀県監査は反対材料ではありますが、その論理自体が検証対象です。
学校が「校務」と決めれば、それだけで足りますか。
校務分掌への位置付けは重要な事実ですが、それだけで全ての問題が解決するとはいえません。私的団体の事務を扱う場合、なぜ地方公共団体の事務と同一視できるのか、制度・委任・一体性・指揮監督等を確認する必要があります。また、個人情報や会費債権等は別に検討します。
「学校以外が担うべき業務」とあるなら、学校が徴収すれば違法なのでは。
2019年の三分類は働き方改革上の業務分担の方向性を示す重要資料ですが、それ自体を一律の法的禁止規範として扱うのは適切ではありません。2020年文科省通知は、学校が学校徴収金を担わざるを得ない場合を想定し、事務職員の標準職務例にも位置付けています。
勤務時間外なら問題ありませんか。
35条の勤務時間規律とは切り分けられますが、教育公務員の兼職兼業、守秘義務、学校保有個人情報、学校施設・機器・口座の利用等の論点は残ります。
15 / PDF・一次資料
資料を直接確認する
1964年 旧自治省「公務員法上の疑義について」照会・回答
熊本県教育委員会教育長の照会3項目と自治省の回答を、国立国会図書館デジタルコレクションで一組のまま確認できます。
国立国会図書館で原典を開く2026年 滋賀県住民監査請求結果
PTA会費一体徴収をめぐって監査委員が独自の「特段の事情」論を採用した資料。結論を追認するのではなく、どこに飛躍があるかを確認するための反対材料として読む必要があります。
滋賀県公式PDFを開く(P17〜P20)