確認されたこと
「PTA会費決算」の収入(219,420円/219,650円)と「PTA協力費決算」の収入(700,200円/694,200円)が、どちらも「一般会計」からの繰入になっている。元になる「一般会計」の決算は開示されていない。R7年度の集金文書は会費を「児童1名につき年額230円」とし、担当者を学校の教頭にしている。
確認箇所:p3・p4/集金文書。追加資料・証憑は未照合です。
実際の資料と調べるべきこと
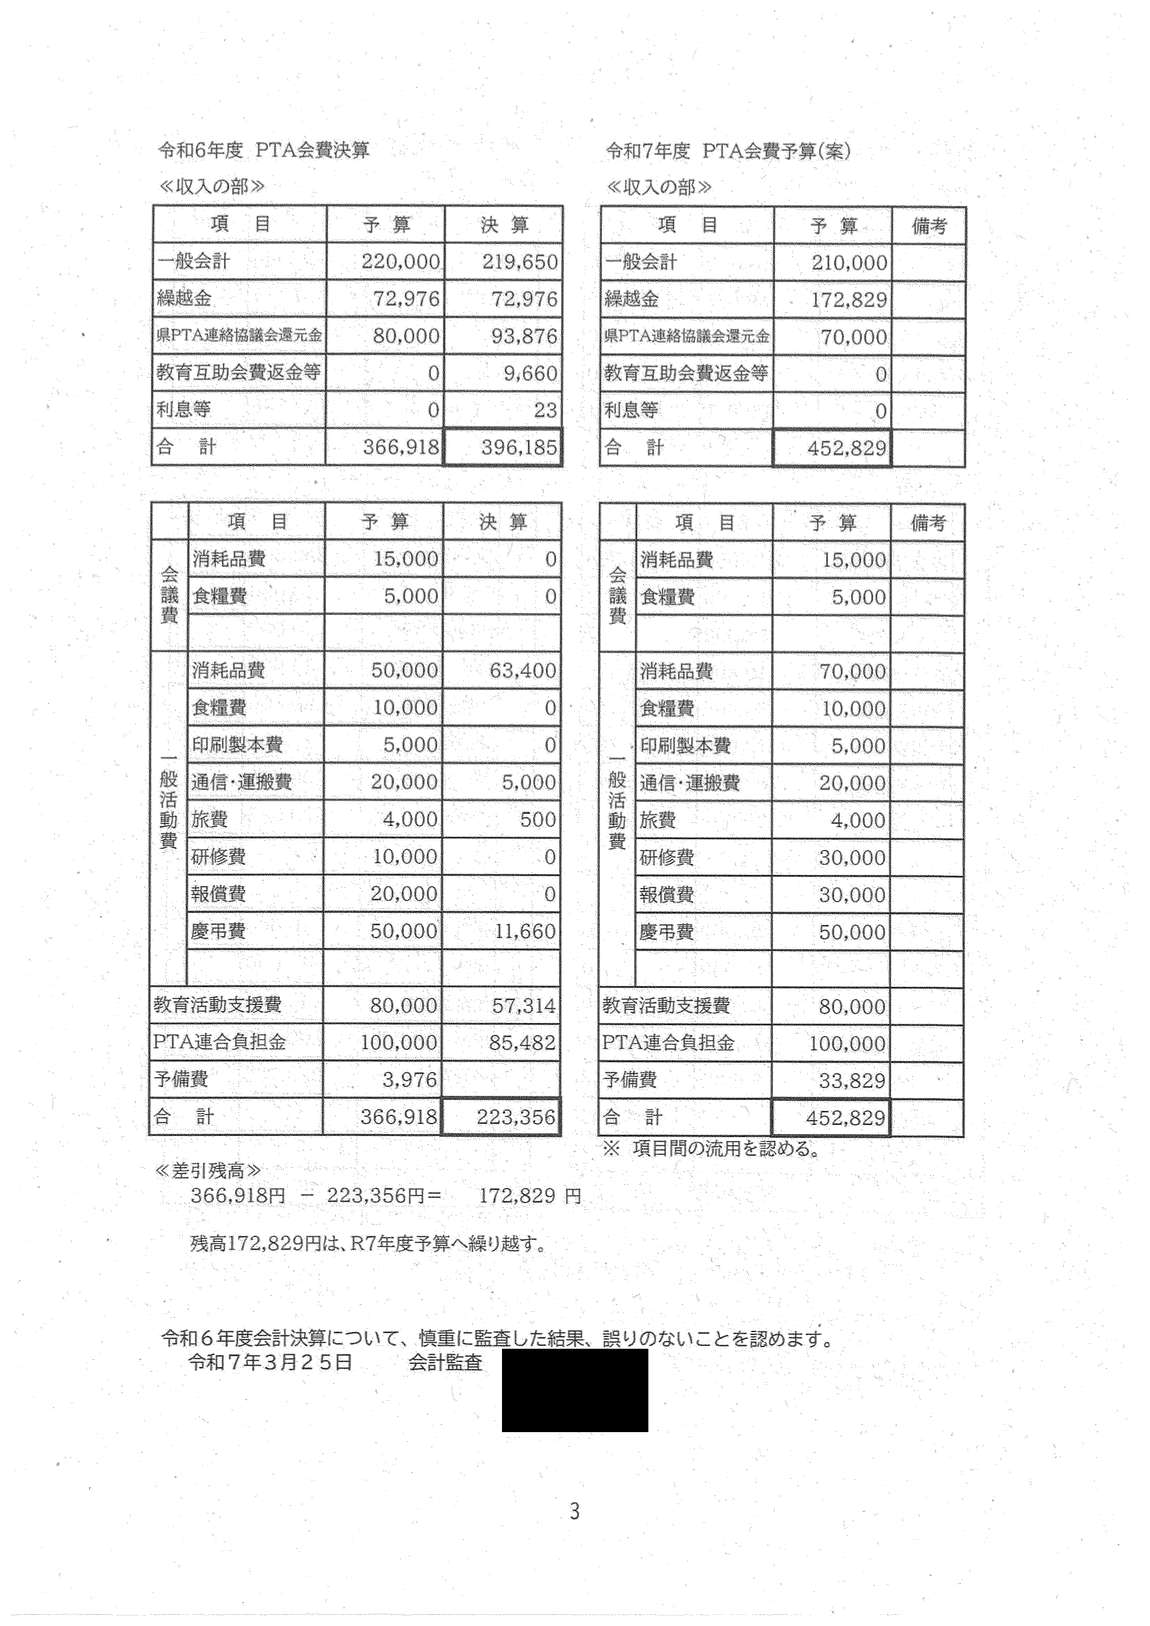 今伊勢小学校 R5・R6年度決算、該当箇所 p3・p4/集金文書。既存記事でこの資料を読む。画像は既に公開済みの抜粋です。
なぜ確認が必要か
決算と予算、繰越金、実際の入出金が整合しているかを確認する必要があります。
PTAは学校とは別の任意加入団体です。会員資格、会費の請求、学校による徴収・会計を同一視せず検証する必要があります。
最低限必要な改善・確認
- PTAの加入・退会意思と会員資格の記録を確認する。
- 当該支出の内容・負担すべき主体・資金の受領や保管の経路を確認する。
- 学校がPTA事務を行う場合には法令上の権限を示し、必要ならPTA自身の処理へ分離する。
どの法律が関係するのか
最初に学校・教育委員会とPTAの主体を区別し、PTA固有の事務であるか、学校に公法上の権限があるかを確認します。その後、個人情報の利用目的、利用・提供、教職員の従事、資金保管を個別に検証します。
法的な検討事項を詳しく見る
条文への該当性は各要件と事実を照合して判断します。条文名の列挙自体は法律違反の認定ではありません。
根拠資料
この学校の他の指摘(4件)
- 学校が負担すべき経費の肩代わり(R5・R6年度決算)
協力費会計の款「学校運営費」:備品・消耗品費283,505円/181,304円、研修図書費60,000円/80,240円、環境整備費149,812円/36,300円、報償費21,327円/33,785円(予算10,000円の338%)。款「児童奨励費」の備品・消耗品費158,500円/166,226円。
- 監査・内部統制(R5・R6年度決算)
協力費会計に「誤出金の入金」と「誤出金」が2年続けて計上されている(43,706円/42,500円)。毎年、誤った支払いが起きていることになる。
- 計数誤り・決算表示の不備(R6年度決算)
協力費決算の支出予算の合計が856,059円になっており、前年度の数字のままと見られる(正しくは809,821円)。会費決算の差引残高の式「366,918円-223,356円=172,829円」は予算額を引いている(正しくは決算収入396,185円-223,356円)。
- 監査・内部統制(R5年度決算)
令和5年度の会費・協力費・資源回収の決算書に監査報告の記載がない(令和6年度分にはある)。
公開済み画像と原本リンクを再利用しています。現行年度・未公開原本の独立監査は未完了です。