確認されたこと
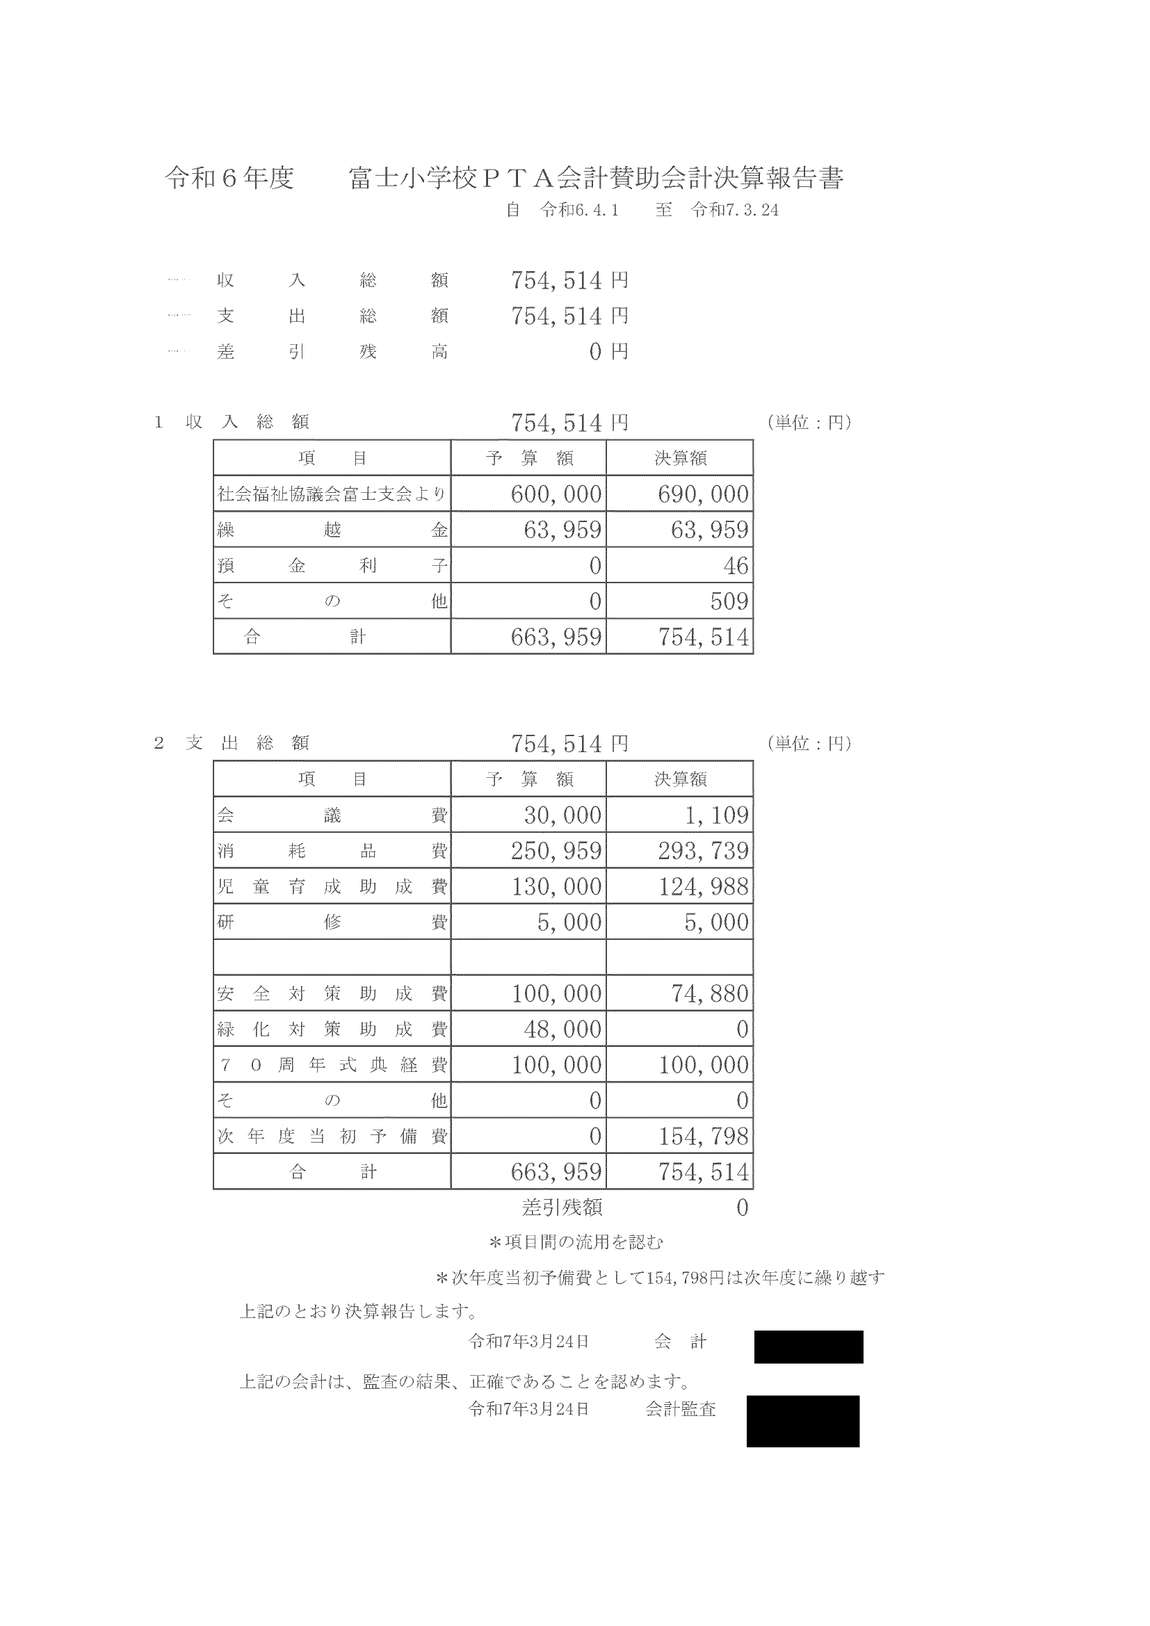
賛助会計の収入は「社会福祉協議会富士支会より」690,000円で、PTA会費562,510円より多い。支出の「70周年式典経費」100,000円は、特別会計の収入「賛助会計より」100,000円と同じ額で、式典に使われず特別会計に振り替えられただけの可能性がある。特別会計は支出0円で743,536円を持ち続けている。
確認箇所:p4・p5。追加資料・証憑は未照合です。
実際の資料と調べるべきこと
なぜ確認が必要か
誰が集め、保管し、支出するのか、学校会計とPTA会計の区分と公法上の権限を確認する必要があります。
PTAは学校とは別の任意加入団体です。会員資格、会費の請求、学校による徴収・会計を同一視せず検証する必要があります。
最低限必要な改善・確認
- PTAの加入・退会意思と会員資格の記録を確認する。
- 当該支出の内容・負担すべき主体・資金の受領や保管の経路を確認する。
- 学校がPTA事務を行う場合には法令上の権限を示し、必要ならPTA自身の処理へ分離する。
どの法律が関係するのか
最初に学校・教育委員会とPTAの主体を区別し、PTA固有の事務であるか、学校に公法上の権限があるかを確認します。その後、個人情報の利用目的、利用・提供、教職員の従事、資金保管を個別に検証します。
根拠資料
公開済み画像と原本リンクを再利用しています。現行年度・未公開原本の独立監査は未完了です。